

A股五大上市险企2026年半年报全部披露完毕。中国人保、中国人寿、中国平安、中国太保、新华保险上半年合计实现归母净利润3173.87亿元,同比增长78.12%,平均日赚17.54亿元。伴随业绩暴涨,五家公司首次集体推出中期分红,合计拟派现约390亿元香港股票杠杆是多少,创下历史新高。但这不是一份关于“保险卖得好”的故事。3174亿的账面狂欢,绝大多数来自同一个源头:A股的回暖。
净利润暴增78%,钱从股市来
上半年五家险企合计实现投资收益6413.2亿元,较2025年同期的3673.77亿元增长74.57%。投资收益的增量,几乎是净利润增量的两倍。中国人寿是最极致的样本。上半年归母净利润1344.89亿元,同比暴增228.6%,半年度净利润首次突破千亿元大关。公允价值变动损益高达1358亿元,已经超过了归母净利润本身。
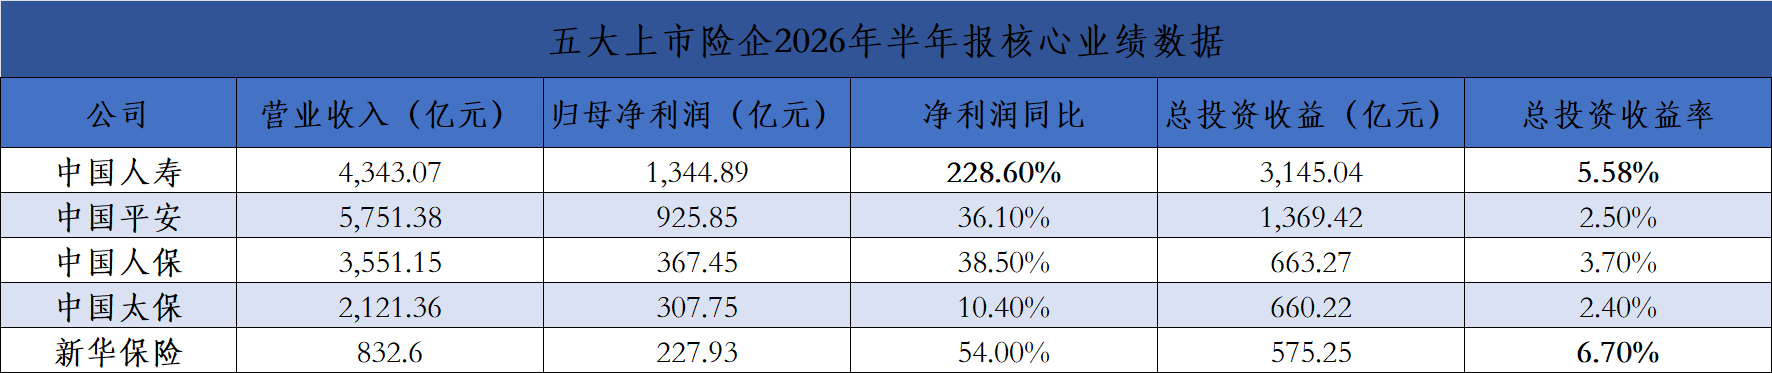
图为五大上市险企2026年半年报核心业绩数据
同样的市场环境,五家险企的业绩分化极为悬殊,根源不在承保端,而在权益资产的配置比例与方向。权益仓位越高、持仓与科技成长主线越契合,利润弹性越大。
新华保险是“弹性之王”。股票+基金配置占比从年初21.2%一路加至二季度末的25.6%,五家中权益敞口最重,净利润增长54%。新华持仓中FVTPL占比极高,股市每一分波动几乎都直接“写进”利润表。这也是其弹性冠绝五家的底层原因。年化总投资收益率6.7%,同比上升80个基点,在五家中排名第一。
平安是“剪刀差最大”的那一个。净利润925.85亿元,同比增长36.1%,看似可观。但剔除短期投资波动后的归母营运利润仅841.96亿元,同比增长8.3%。寿险及健康险业务营运利润558.72亿元,同比仅增2.3%。27.8个百分点的差距,就是股市浮盈带来的“报表弹性”。
人保靠财险底盘稳住阵脚。人保财险上半年实现承保利润140.10亿元,同比增长19.8%,综合成本率94.5%。财险的承保利润为集团提供了一个稳定的“压舱石”,在寿险投资驱动型利润的波动之外形成了天然对冲。人保归母净利润367.45亿元,同比增长38.5%。
太保是这轮行情中“踏空”的那一个。总投资收益660.22亿元,同比增长16.1%,但总投资收益率仅2.4%,净投资收益率1.5%,均为五家最低。太保持仓偏保守,核心的“股息价值”策略在科技成长主导的行情中遇到逆风,未能充分受益。这也是其净利润增速(10.4%)在五家中垫底的直接原因。
都在押注同一条赛道
五家险企的权益配置方向高度趋同,集中于科技成长与高股息两大板块。中国人寿权益重点布局新质生产力、优质高股息资产;平安明确长期看好科技、AI、高端制造、创新药、能源资源类板块;新华重仓AI、生物医药、新材料;人保和太保也明确将科技创新、绿色发展列为首要配置方向。
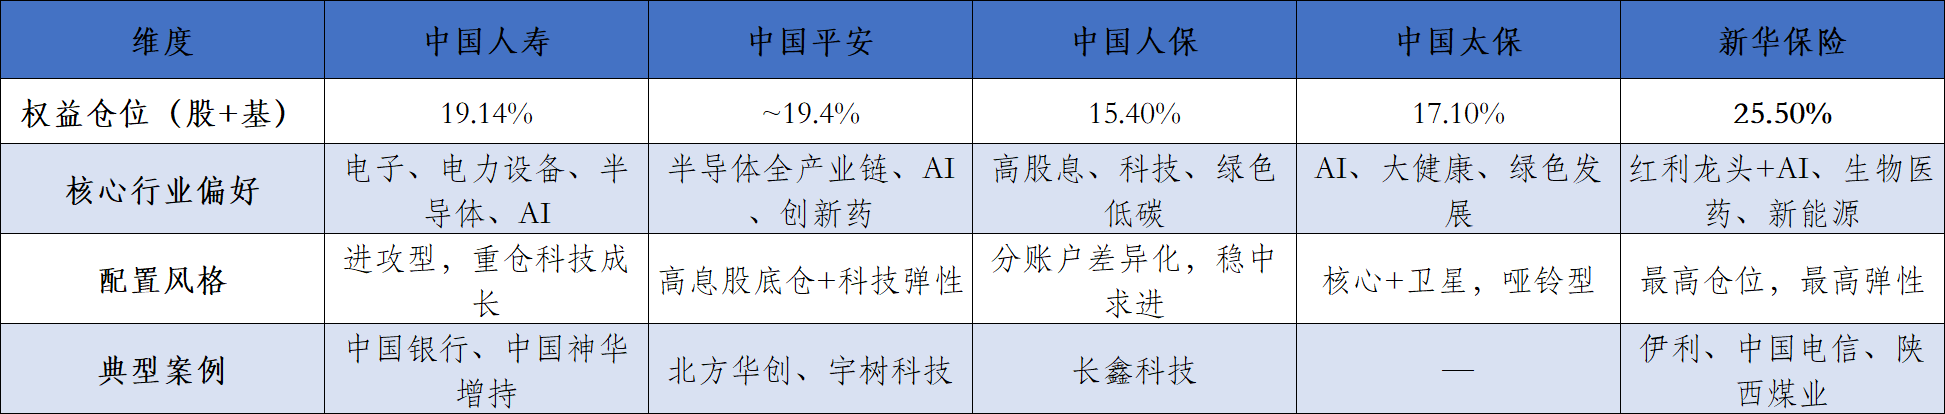
图为五家险企权益行业配置对比一览
这种趋同在上半年是“集体受益”,上半年电子板块涨约90%、通信板块涨约63%,五家共同享受了科技牛市的红利。但标普A股红利指数、中证红利指数上半年分别下跌12.02%、12.32%。真正撑起利润表的,是科技成长赛道的股价暴涨。一旦科技板块回调,五家利润将同步承压,行业风险敞口高度集中。
过去A股亦不乏阶段性上涨,为何这次险企利润反应如此剧烈?关键变量在于2023年起上市险企全面实施的新金融工具准则(IFRS 9)。简单来说,旧准则下股票涨了,浮盈挂在“其他综合收益”里,不进入利润表;新准则下,计入FVTPL的股票市值变动直接进入当期利润。涨了就立刻算赚了,跌了也立刻算亏了——利润表从此变成了股市的“体温计”。
中国人寿是最生动的案例:一季度归母净利润195.05亿元,同比下滑32.3%;二季度单季骤升至1149.84亿元,同比暴涨848%。两季之间,仅隔了一个科创50指数二季度约75%的涨幅。同一家公司,两个季度的利润相差近6倍——变的不是经营能力,是股价。正如中国人寿副总裁兼首席投资官刘晖所言,在新准则下短期收益波动体现的是时点性、阶段性,并非公司经营质效和长期投资能力的变化。
分红险爆发:全行业的“集体转向”
如果说新业务价值(NBV)全线正增长反映了价值的“质变”,那分红险的爆发则揭示了这场质变的方向。
2026年上半年,全行业分红险原保险保费收入突破1万亿元,同比增长94.4%,已超2025年全年水平。五大险企无一例外地加入了这场竞赛。
平安分红险规模保费1215.49亿元,同比暴增143.5%,新业务中分红险占比已超九成。新华分红险原保费484.92亿元,同比增长165.4%,长期险新单中占比高达90.1%。太保分红险规模保费656.87亿元,同比增长76.1%,占新保业务的55.5%。人保分红型寿险保费242.35亿元,同比翻倍以上增长,新单期交中占比达67.7%。国寿虽未单独披露具体金额,但明确表示“浮动收益型业务强劲增长”,首年期交保费半年历史性突破1000亿元。
这场转向的底层逻辑并不复杂。在长期利率走低的背景下,传统寿险的刚性负债成本成为利差损的主要来源。分红险保证收益部分较低,非保证部分与投资收益挂钩,能有效降低负债端的“刚兑”压力。险企赚得盆满钵满,客户的保单能跟着受益吗?答案是:关系不大。
利润增长确实提升了险企的偿付能力充足率。这意味着重疾险、终身寿险等长期保单的兑付保障有所增强,这是唯一的间接利好。
但这笔钱是“行情的钱”,不是“经营的钱”。 新准则放大上涨的同时也将放大下跌。新华资产总裁陈一江在中期业绩会上坦言,高权益仓位是一把双刃剑。今天的账面浮盈,明天可能随市场回调而回吐,不具备可持续性。
其次,过去数年行业积累的大量高定价利率保单(3.5%、4.025%)所形成的利差损压力,并不会因为当期利润而消失。 3174亿的利润,首先要用于填补这一长期的结构性缺口,而非转化为客户分红。
对于普通公众而言香港股票杠杆是多少,最值得记住的只有一句话:险企赚的是行情的钱,你拿的是合同的利。 险企赚得多,不等于你分得多。
文章为作者独立观点,不代表江苏股票配资-股票配资十大品牌-口碑最好的股票配资观点
- 上一篇:股票杠杆是多少 广东佛山以后在窗外晾内裤,可能要罚500元了
- 下一篇:没有了
相关文章


